La conciliación de pasarelas exige relacionar venta, transacción, liquidación y movimiento bancario. Define reglas para comisiones, devoluciones y diferencias antes de automatizar. En PODER 360, un piloto comienza con una pasarela y se compara con el proceso manual. La IA puede sugerir coincidencias ambiguas, pero el registro contable y las excepciones necesitan aprobación responsable.
La venta dice una cifra, la pasarela informa otra y el banco recibe una tercera. No necesariamente hay un error: pueden intervenir comisiones, devoluciones, retenciones y fechas de liquidación distintas. El trabajo consiste en explicar la diferencia.
Si automatizas únicamente por importe, dos movimientos parecidos pueden terminar vinculados incorrectamente. Una conciliación confiable necesita referencias y reglas que permitan reconstruir el recorrido de cada pago.
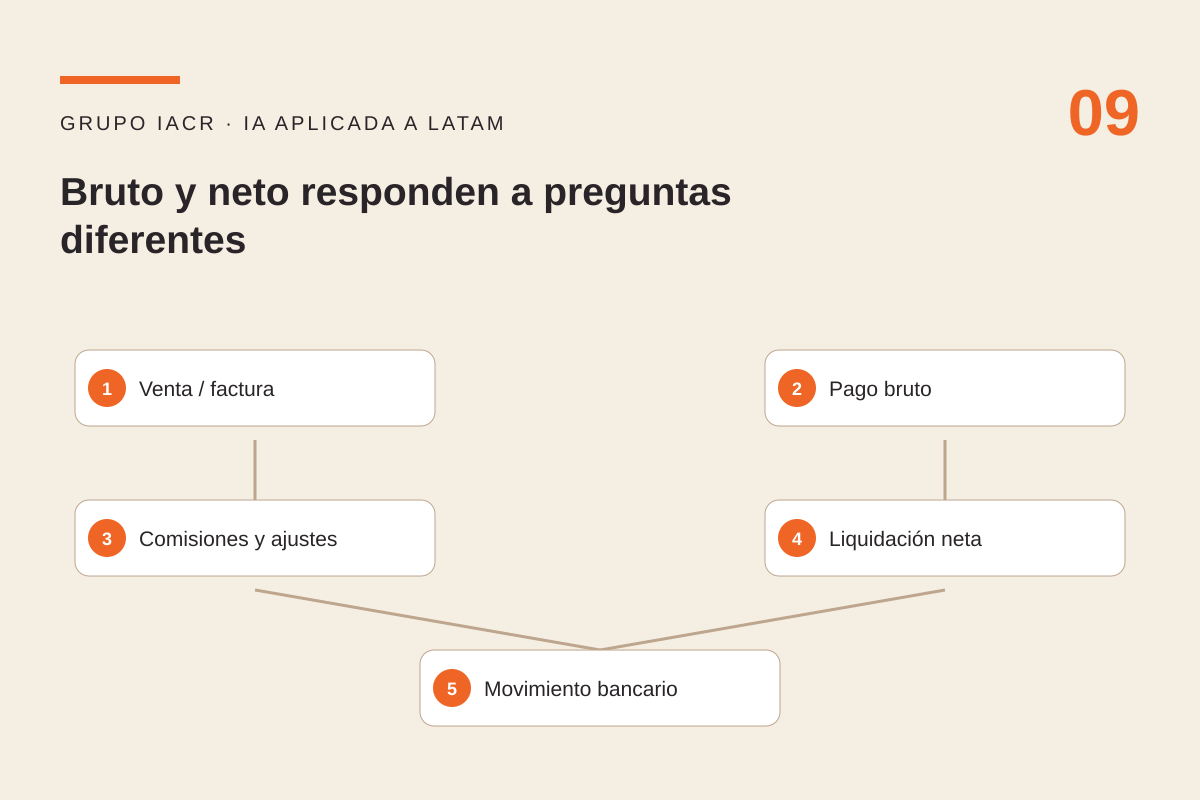
Bruto y neto responden a preguntas diferentes
Ejemplo ilustrativo, no tarifa real: una operación de 100 unidades monetarias puede liquidarse por 97 si hay una comisión de 3 y no intervienen otros conceptos. La venta sigue siendo 100; el abono bancario es 97. El sistema debe conservar la relación, no forzar ambos registros a mostrar el mismo valor.
El proceso, de un vistazo
- Venta / factura
- Pago bruto
- Comisiones y ajustes
- Liquidación neta
- Movimiento bancario
Cómo llevarlo a la práctica con PODER 360
La categoría destaca el foco de este caso; la implementación recorre las cinco etapas en orden. El Framework IACR conecta el diagnóstico con la arquitectura, la ejecución y la revisión.
Perfilar
Lista las pasarelas activas, monedas, frecuencia de liquidación y formatos de reporte. Mide las horas que consume conciliar y qué diferencias requieren investigación. Sigue una operación de principio a fin para identificar qué referencia conecta cada sistema.
Ordenar
Define con contabilidad cómo relacionar factura y pago, y cómo registrar comisiones, devoluciones y diferencias cambiarias según sus criterios aprobados. Conserva el importe bruto, los conceptos descontados y el neto. Separa pagos parciales de duplicados.
Diseñar
Diseña coincidencias por referencias y reglas explícitas. Incluye controles de duplicación para reintentos de importación y una cola para registros sin correspondencia. La IA puede proponer una relación probable, acompañada de evidencia; no debe darla por confirmada sin el control previsto.
Ejecutar
Conecta una pasarela y ejecuta conciliación paralela. Prueba devoluciones, operaciones repetidas, liquidaciones agrupadas y reportes que llegan tarde. Conserva el historial original de importaciones y permite rastrear cualquier ajuste hasta el archivo o evento de origen.
Revisar
Compara las diferencias con el proceso manual y solicita aprobación contable antes de ampliar. Registra cuánto tiempo se dedica ahora a las excepciones. Un porcentaje alto de coincidencias no es suficiente si oculta errores materiales o ajustes sin explicación.
Qué observar antes de ampliar
Registra una línea base y acuerda el criterio de medición. Estos indicadores orientan el piloto; no son resultados de clientes ni garantías de mejora.
Incluye revisión y resolución de excepciones.
Operaciones conciliadas correctamente sobre el total elegible.
Importe y antigüedad de partidas pendientes de explicar.
Un siguiente paso dentro de Grupo IACR
Evalúa supuestos de esfuerzo, costo e impacto para tu primer piloto.
Explora una solución concreta antes de comprometer una implementación.
Los recursos apoyan la evaluación inicial. El alcance y la herramienta se definen después de entender el proceso y las capacidades existentes.
Antes de tomar una decisión
¿La IA reemplaza las reglas contables?
No. Las reglas y el tratamiento de cada concepto los define el responsable contable.
¿Una coincidencia de importe basta?
No siempre. Revisa referencias, fechas, moneda y contexto de la liquidación.
Empieza por el proceso que más te está frenando.
Revisemos qué ocurre hoy, qué necesitas ordenar y cuál sería un primer alcance razonable para tu organización.
Agenda tu asesoría gratuita de 15 minutos ↗Lleva esta conversación a tu equipo
¿En qué parte de este proceso se detiene hoy el trabajo? Comparte un ejemplo sin datos confidenciales y comenta qué control o cambio habría evitado el problema.
Base y referencias
Grupo IACR. «20 casos de IA para LATAM con PODER 360 y Framework IACR», 7 de noviembre de 2026. Caso 9. Guía de aplicación; las escenas y ejemplos no documentan resultados de clientes.